
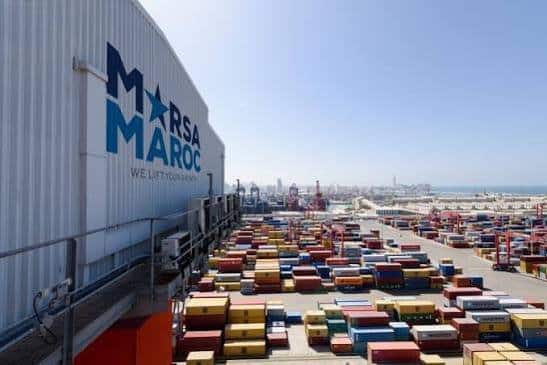
L’opérateur portuaire marocain affiche un premier semestre 2026 robuste, avec un chiffre d’affaires en hausse de 13 % et une trésorerie nette de 2,8 milliards de dirhams. Pourtant, le titre a perdu 14 % depuis début septembre, victime des tensions de liquidité sur le marché. CFG Bank maintient un cours cible de 883 dirhams et mise sur Nador West Med comme prochain moteur de croissance.
Le titre Marsa Maroc a cédé 14 % en un peu plus d’un mois, passant de 875 dirhams le 9 septembre à 750 dirhams à la clôture du 14 octobre 2026. Un décrochage qui contraste avec des résultats semestriels jugés solides par les analystes de la place.
Sur le premier semestre 2026, l’opérateur portuaire a publié un chiffre d’affaires consolidé de 3,2 milliards de dirhams, en progression de 13 %. Le pôle conteneurs a assuré à lui seul plus de la moitié de cette croissance. Le trafic global a progressé de 3 %, à 34,5 millions de tonnes, porté par les vracs solides (+5,5 %) et liquides (+6 %). Le terminal de Tanger Med a, pour sa part, enregistré une hausse de 6 %, bien qu’il approche désormais de sa capacité maximale.
La rentabilité s’est nettement améliorée : l’excédent brut d’exploitation a bondi de 20 %, à 1,87 milliard de dirhams, grâce à une maîtrise des charges limitée à +4,7 %. La marge atteint 58,3 %. Le résultat net part du groupe ressort en hausse de 12 %, à 869 millions de dirhams. Malgré des investissements engagés de 3,4 milliards de dirhams, dont la majorité consacrée au projet Nador West Med, le groupe ne présente aucun endettement net et dispose de 2,8 milliards de dirhams de trésorerie disponible.
La correction boursière s’explique avant tout par des facteurs de marché. « La baisse du cours de Marsa observée actuellement est due à des conditions de marché difficiles, notamment les conditions de liquidité. Fondamentalement, le groupe est vraiment solide. Les investisseurs, notamment institutionnels, sont pleinement investis et disposent de peu de liquidités à déployer. Du coup, ceux qui ont besoin de racheter ont des difficultés à liquider leurs positions, d’où les décotes », indique une source de la place.
CFG Bank, dans son Stock Guide annuel publié début octobre, maintient un cours cible de 883 dirhams, soit un potentiel de revalorisation de près de 18 % par rapport au cours actuel. La banque recommande de conserver le titre en portefeuille et identifie deux relais de croissance majeurs : les partenariats stratégiques avec TIL et CMA CGM pour sécuriser des volumes de transbordement, et la mise en service prochaine de Nador West Med (NWM), dont la situation géographique sur le détroit de Gibraltar constitue un atout décisif.
Le 15 octobre, Marsa Maroc a annoncé la finalisation de l’entrée de CMA Terminals dans le capital de Nador Container Terminal, filiale concessionnaire du terminal ouest de NWM. Marsa Maroc détiendra 51 % du capital, CMA Terminals 49 %. CFG Bank anticipe une ouverture conjointe des terminaux Est et Ouest en 2027, avec des taux d’utilisation initiaux de 40 % et 30 % respectivement, soit l’équivalent de 600 000 EVP par terminal la première année.
Sur la période 2025-2033, la banque projette un taux de croissance annuel moyen du trafic de transbordement de 20,3 %, et de 5,4 % pour les conteneurs domestiques. Les revenus du groupe devraient atteindre 13,2 milliards de dirhams à l’horizon 2033, contre 6,25 milliards attendus cette année, soit un taux de croissance annuel moyen de 10,9 %. La marge d’EBITDA, temporairement diluée par le lancement des terminaux de NWM en 2027, devrait se redresser dès 2028 pour atteindre 59,2 % en 2033. Le résultat net part du groupe est attendu à 3,8 milliards de dirhams à cette échéance.