Le secteur financier africain semble tourner une page. Après une phase d’expansion marquée par le retrait progressif de plusieurs groupes occidentaux, banques, assurances, fintechs et institutions de microfinance entrent désormais dans une logique plus froide, plus pragmatique et surtout plus rentable : consolider l’existant, gagner en efficacité, sécuriser les systèmes, plutôt que courir après de nouveaux drapeaux à planter sur la carte.
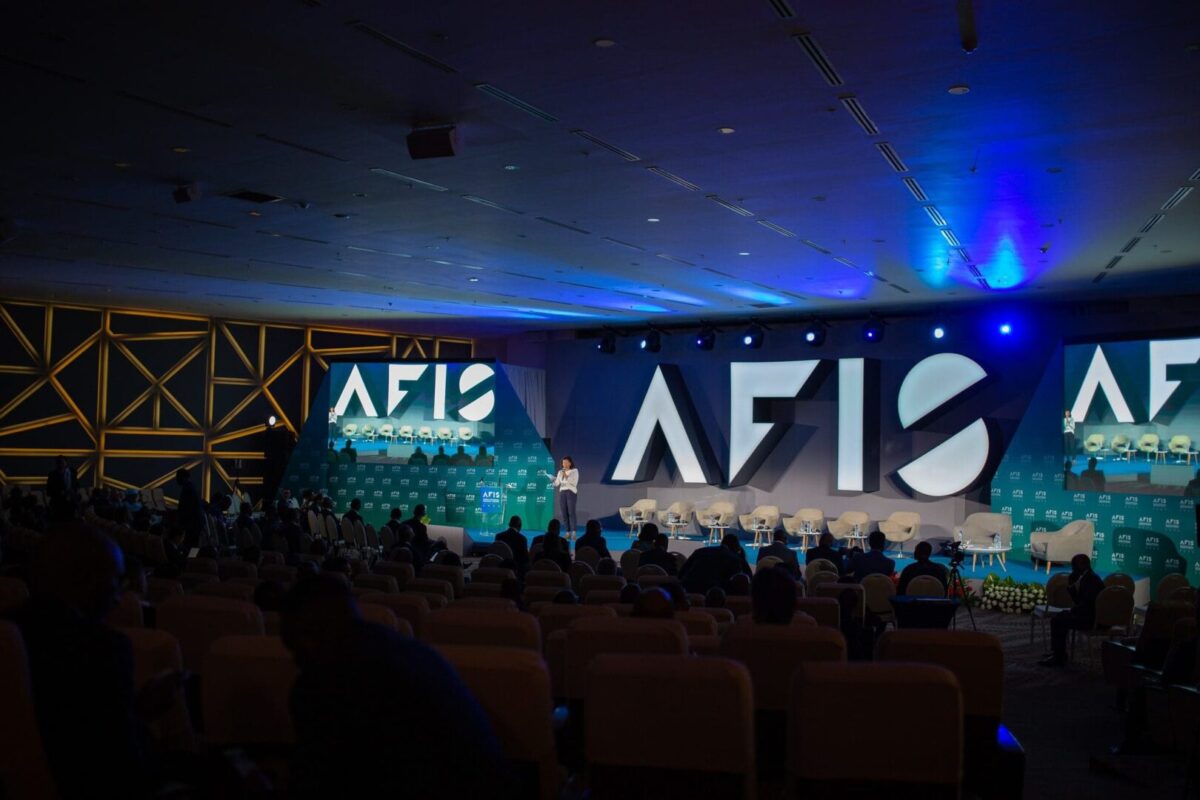
C’est l’un des enseignements majeurs du baromètre 2025 de l’industrie financière publié par Deloitte et l’Africa Financial Summit (AFIS). Les dirigeants interrogés décrivent un basculement net vers une stratégie centrée sur la rentabilité et la performance opérationnelle, dans un contexte jugé plus stable. L’inflation aurait reculé entre 2024 et 2025, tandis que la croissance continentale resterait soutenue, avec des prévisions encore solides pour 2025 et 2026.
Conséquence directe : la confiance grimpe dans le secteur, portée notamment par la microfinance et l’assurance, considérées comme les segments les plus prometteurs. Les groupes panafricains et nationaux apparaissent comme les plus optimistes, capables d’absorber les chocs grâce à leur diversification et à une connaissance fine des marchés locaux. À l’inverse, les acteurs internationaux restent plus prudents, davantage exposés aux risques macroéconomiques et aux dégradations de notes souveraines.
Mais le vrai virage est technologique. La numérisation s’impose désormais comme priorité stratégique, bien au-delà du simple développement de réseaux physiques ou de la conquête commerciale classique. Deux axes dominent : la cybersécurité et la personnalisation client. Les attaques informatiques, de plus en plus fréquentes, sont devenues un risque systémique pour les institutions financières africaines. La cybersécurité, absente du baromètre précédent, se retrouve propulsée en tête des urgences réglementaires, signe d’une prise de conscience tardive mais brutale.
Dans cette dynamique, l’intelligence artificielle s’impose comme le nouvel eldorado du secteur. Encore peu déployée à grande échelle, elle est déjà perçue comme un outil capable de générer rapidement des gains : lutte contre la fraude, scoring de crédit, profilage client, automatisation du service via agents conversationnels. Une promesse de rendement immédiat, dans un secteur où la pression sur les marges reste forte.
En revanche, les grands discours sur l’intégration économique africaine et la finance verte reculent nettement. La Zlecaf n’est plus vue comme un « game changer » que par une minorité d’acteurs, et l’interconnexion continentale des marchés reste marginale dans les priorités. Même désillusion sur la finance durable : efficacité énergétique, produits verts et objectifs « Net Zero » perdent du terrain, sous l’effet conjugué d’un retour au réalisme financier et d’un climat politique international moins favorable aux politiques climatiques.
Derrière les chiffres, une réalité se dessine : la finance africaine se recentre sur la souveraineté technologique, la sécurité des flux et la rentabilité. Moins d’idéalisme, plus de contrôle. Une mue stratégique qui pourrait bien redéfinir durablement les rapports de force sur le continent.