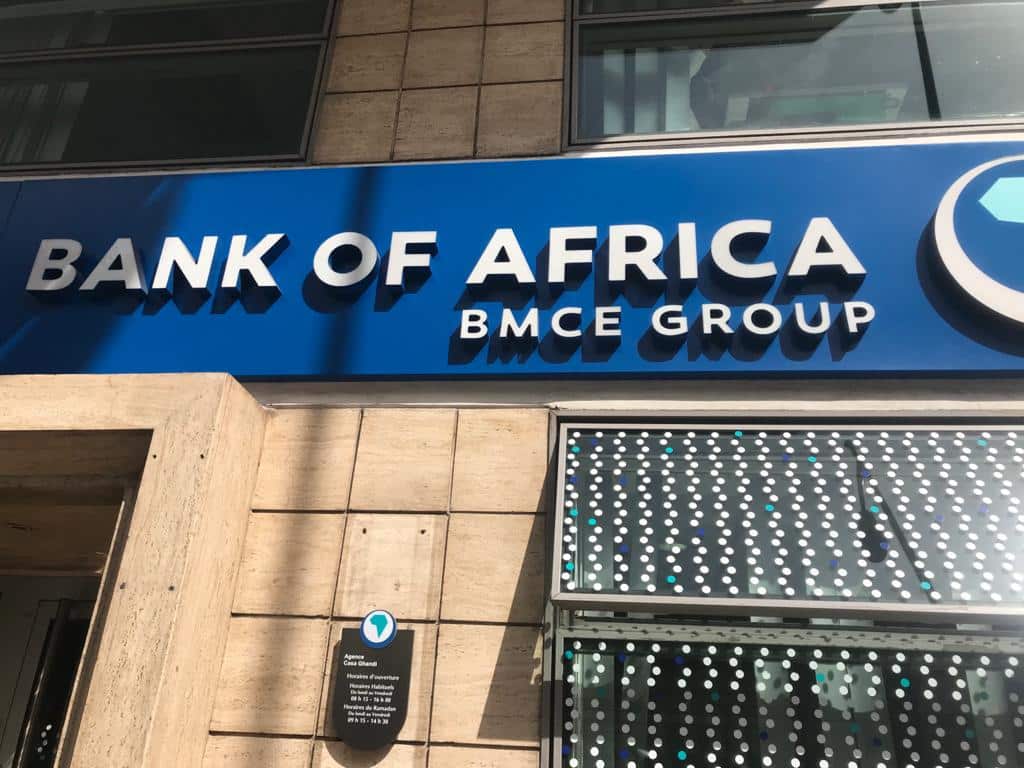
On la reconnaît à son logo, mais encore faut-il savoir lequel. Chez Bank of Africa, la confusion n’est pas un bug, c’est presque une signature: « la bleue ou la verte ? », glisse-t-on dans les milieux financiers, mi-amusés mi-dubitatifs, tant le groupe joue sur deux tableaux avec une même enseigne.
D’un côté, la Bank of Africa version marocaine, troisième banque du royaume, présidée par Othman Benjelloun, figure tutélaire de la finance casablancaise. De l’autre, le groupe panafricain présent dans 18 pays du continent et même en France, piloté par Amine Bouabid. Deux présidents, deux conseils d’administration, une organisation qui ressemble à une maison à deux entrées, pratique pour recevoir du monde, moins pour savoir qui tient vraiment les clés.
Sur le papier, l’idée a de quoi séduire. Ancrage local au Maroc, déploiement continental, réseaux qui se répondent, et une marque unique censée rassurer les déposants comme les investisseurs. Dans une Afrique bancaire où la confiance se gagne à coups de bilans solides et de régulateurs pointilleux, afficher une bannière commune peut servir de bouclier… à condition que l’intérieur suive.
Sauf que la gouvernance, en banque, c’est l’ossature. Quand elle se complexifie, le risque n’est pas seulement administratif, il devient opérationnel: qui arbitre quand une filiale est sous pression ? qui tranche sur le coût du risque, les politiques de crédit, les limites d’exposition souveraine ? L’iconoclasme amuse les observateurs, mais les superviseurs, eux, apprécient rarement les zones grises.
Regardez le Sahel et vous verrez tout de suite pourquoi la question n’est pas théorique. Les pressions fiscales, l’instabilité politique, les économies sous tension testent la solidité des banques comme une mer agitée teste une coque. Dans ce contexte, les résultats contrastés entre établissements présents dans la région montrent une chose simple: certains modèles encaissent, d’autres plient, et la qualité du pilotage se lit souvent dans la capacité à dire non, à temps.
Autre signal du moment, les banques marocaines, confrontées à des risques qui montent au sud, semblent privilégier la rentabilité à la conquête. Le grand récit de l’expansion tous azimuts marque le pas, et même la Coupe du monde 2030, qui fait briller des yeux à Rabat, pousse paradoxalement à regarder d’abord le marché domestique, là où l’on maîtrise mieux la monnaie, la règle et le tempo.
Alors, efficace, cette gouvernance à deux têtes ? Elle peut l’être si elle apporte de la discipline, une exécution rapide, des contrôles internes harmonisés et des choix lisibles. Elle peut aussi devenir un luxe coûteux si elle dilue les responsabilités, ralentit les décisions et laisse chaque entité raconter sa propre histoire sous une même enseigne, ce qui, en banque, finit souvent par se payer sur la qualité d’actifs et la confiance.
Au fond, la vraie question n’est pas de savoir si le modèle est « unique », beaucoup le sont. La question, c’est jusqu’où il reste tenable quand l’Afrique financière entre dans une période moins indulgente, avec des États plus exigeants, des risques pays plus nerveux et des opinions publiques qui pardonnent de moins en moins les tours de passe-passe: Bank of Africa saura-t-elle rester une marque, ou devra-t-elle choisir un seul visage ?