
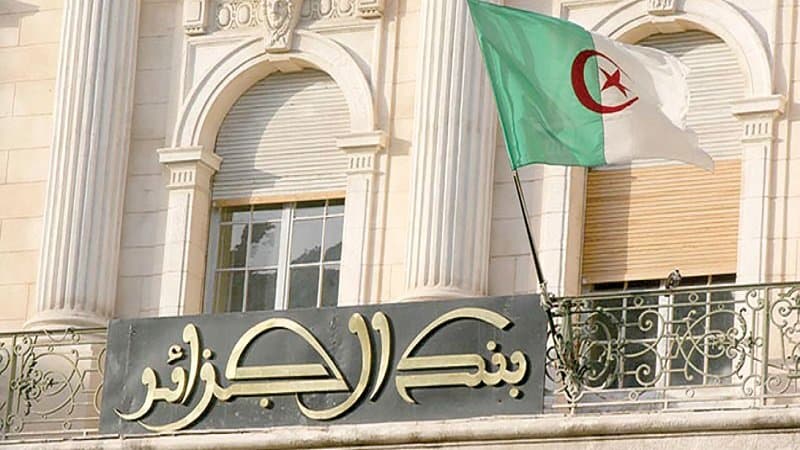
La Banque d’Algérie a publié un règlement définissant les conditions d’exercice de l’activité d’affacturage par les établissements de crédit. Ce cadre réglementaire inédit précise les critères d’éligibilité des créances, les modalités de subrogation et les règles de rémunération des factors, ouvrant une nouvelle voie de financement pour les entreprises algériennes.
La Banque d’Algérie a franchi une étape structurante dans la modernisation de son système financier. Le règlement n° 26-03 du 13 août 2026, publié au Journal officiel n° 67 et signé par le gouverneur Mohammed Lamine Lebbou, fixe pour la première fois les conditions d’exercice de l’activité d’affacturage par les banques et les établissements financiers agréés.
L’affacturage, ou factoring, est défini comme l’opération par laquelle un adhérent transfère ses créances commerciales à un établissement financier, le « factor », qui lui en règle le montant intégral et assume le risque de non-remboursement, moyennant rémunération. Assimilées à des opérations de crédit en vertu de la loi n° 23-09 du 21 juin 2023, ces opérations sont réservées aux seuls établissements agréés par la Banque centrale.
Le texte pose des critères d’éligibilité stricts pour les créances commerciales pouvant faire l’objet d’un affacturage. Elles doivent être certaines, liquides et non contestées par le débiteur, assorties d’une échéance inférieure à six mois à compter de la date de facturation, et librement transmissibles. Sont exclues les créances déjà financées dans le cadre d’un autre contrat d’affacturage, celles portant sur un débiteur en cessation de paiements ou faisant l’objet d’une prorogation d’échéance.
Sur le plan juridique, la subrogation opère de plein droit dès la mise à disposition des fonds au profit de l’adhérent, sans qu’il soit nécessaire d’obtenir le consentement du débiteur. L’adhérent est néanmoins tenu de notifier cette subrogation au débiteur par lettre recommandée avec accusé de réception, et d’apposer une mention subrogative visible sur toutes les factures concernées. Le paiement effectué par le factor donne lieu à la délivrance d’une quittance subrogative, document central qui matérialise le transfert des droits et garanties attachés aux créances.
La rémunération du factor comprend deux composantes : une commission de financement, qui rémunère l’avance accordée sur les créances transférées, et une commission d’affacturage, couvrant les prestations de gestion, de suivi et de recouvrement, ainsi que, le cas échéant, la couverture du risque de non-paiement. Les établissements sont tenus de porter ces conditions à la connaissance de leur clientèle et du public.
Le règlement impose également aux banques et établissements financiers de déclarer les données relatives aux opérations d’affacturage à la centrale des risques entreprises et ménages, et de soumettre ces opérations aux mêmes règles de classification et de provisionnement que les autres créances. Les modalités d’application seront précisées par instruction de la Banque d’Algérie.
Ce cadre réglementaire ouvre concrètement l’accès à un outil de financement du cycle d’exploitation largement répandu dans les économies émergentes, susceptible de renforcer la trésorerie des entreprises algériennes, en particulier des PME confrontées aux délais de paiement.